人力資源服務行業產業鏈、市場空間及未來趨勢 聚焦人力中介服務
一、人力資源服務行業產業鏈概述
人力資源服務行業貫穿于勞動者求職、職業發展到離職退休的全生命周期,其產業鏈可分為上、中、下游三個環節:
- 上游:人力資源供給端,包括各類求職者(藍領、白領、金領)、靈活就業人員、高校畢業生等。上游還包含支撐服務的基礎設施,如招聘平臺技術、SaaS系統、電子簽章、背景調查工具等。
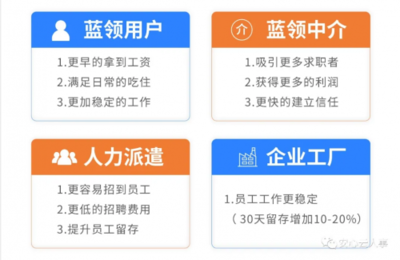
- 中游:人力資源服務提供方,涵蓋人力資源中介(獵頭、RPO、勞務派遣、靈活用工)、人事代理、薪酬外包、培訓咨詢、測評背調等。其中人力中介是連接供需的核心環節。
- 下游:需求端,包括各類企業(制造業、服務業、互聯網、金融等)、政府機構、事業單位。企業通過中游服務商獲取、管理、開發勞動力資源。
人力中介服務在產業鏈中扮演“撮合者”與“管理者”的雙重角色。傳統中介以勞務派遣、職業介紹為主;現代中介已擴展至靈活用工、獵頭尋訪、招聘流程外包(RPO)、業務外包(BPO)等多元形態。
二、市場空間:規模與驅動力
1. 整體市場規模
據人社部及行業報告數據,中國人力資源服務市場規模已突破2.5萬億元(2025年),其中人力中介相關服務(含靈活用工、勞務派遣、獵頭、RPO)占比約40%-45%,即超過1萬億元。預計到2030年,整體市場有望達到4-5萬億元,人力中介服務將是增速最快的板塊之一。
2. 細分市場空間
- 靈活用工:當前市場規模約8000億元,年復合增長率達20%以上。餐飲、零售、物流、直播、網約車等行業需求旺盛,未來五年有望突破1.5萬億元。
- 獵頭及中高端招聘:市場規模約1200億元,集中在互聯網、醫藥、芯片、新能源等熱門賽道。隨著產業升級,中高端人才尋訪需求持續擴大。
- 勞務派遣與傳統中介:受政策規范影響增速放緩,但仍占據基層用工市場約3000億元規模,逐步向合規化、數字化方向轉型。
- RPO與招聘外包:市場規模約500億元,大型企業批量招聘、校園招聘外包滲透率提升。
3. 核心增長驅動力
- 產業結構變化:服務業占比提升,制造業向柔性生產轉型,催生短期、項目制用工需求。
- 人口與就業觀念變化:Z世代偏好自由職業、副業,靈活就業人數已超2億。
- 政策支持:國家“十四五”就業促進規劃明確支持人力資源服務業發展,鼓勵靈活用工平臺合規化。
- 數字化技術:AI匹配、大數據畫像、RPA面試大幅提升中介效率,降低匹配成本。
三、未來趨勢:人力中介服務的變革方向
1. 數字化與智能化成為標配
AI驅動的簡歷解析、人崗匹配、視頻面試、智能排班將普及。中介平臺從“信息黃頁”升級為“智能用工操作系統”,實現即時匹配、自動簽約、薪酬結算一體化。
2. 靈活用工走向主流化與合規化
未來五年,靈活用工將成為企業用工的常規選項。監管趨嚴(社保入稅、個稅合規)倒逼中介機構提供合規解決方案,如“個體戶+平臺”模式、共享用工等。具備稅務籌劃、社保代繳能力的服務商更具競爭力。
3. 垂直細分與生態整合并行
一方面出現專注特定行業(如醫療、半導體、餐飲)或特定人群(如藍領、殘疾人、退役軍人)的中介;另一方面頭部平臺通過并購整合上下游,形成“招聘+外包+薪酬+培訓+保險”閉環生態。
###4. 從“撮合交易”到“全生命周期服務”
中介不再只做一次性介紹,而是提供入職后培訓、績效管理、技能提升、轉崗推薦等長期服務。通過SaaS工具綁定企業客戶,提升復購率與客戶 lifetime value。
5. 出海與跨境人力服務崛起
隨著中國企業出海東南亞、中東、拉美,跨境勞務、海外招聘、EOR(名義雇主)需求激增。具備全球合規能力和本地網絡的中介將獲得高利潤市場。
6. 平臺化與去中介化并存
頭部平臺依靠流量和算法壟斷數據,放大規模效應;垂直社區、獵頭個人IP、社交招聘直接連接供需,倒逼傳統中介提高專業化與信任度。
四、挑戰與建議
挑戰:行業集中度低、盈利模式單薄、信息不對稱和信任缺失、政策合規風險突出。
對策建議:
- 中介機構應加快數字化投入,建立數據中臺
- 聚焦細分賽道,打造差異化服務能力
- 主動擁抱合規,申請靈活用工牌照及人力資源服務許可證
- 通過標準化交付和品牌建設增強客戶信任
##
人力中介服務正處于從粗放增長向高質量轉型的關鍵期。產業鏈上下游整合、技術滲透與勞動力市場結構性變化共同塑造了萬億級市場空間。“懂行業、強技術、重合規”的綜合性人力中介服務商將占據主導地位,而單純依賴信息差的中介模式將逐步被淘汰。
如若轉載,請注明出處:http://www.chez-aotani.com/product/54.html
更新時間:2026-10-15 05:43:16